Nhập phân bón không có hóa đơn có sao không là vấn đề nhiều hộ kinh doanh và doanh nghiệp cần lưu ý khi mua hàng. Việc thiếu hóa đơn có thể ảnh hưởng đến khả năng chứng minh nguồn gốc hàng hóa, ghi nhận chi phí và kê khai thuế. Cùng SFARM tìm hiểu qua bài viết dưới đây.
Xem thêm: Hộ kinh doanh doanh thu dưới 1 tỷ có phải đóng thuế không: Hướng dẫn chi tiết cho người mới
1. Giải đáp trực tiếp về nhập phân bón không có hóa đơn có sao không
Về nguyên tắc, nhập phân bón không có hóa đơn có sao không còn phụ thuộc vào mô hình kinh doanh, nguồn gốc hàng hóa và mục đích sử dụng. Việc không có hóa đơn không đương nhiên là vi phạm, nhưng có thể gây khó khăn khi chứng minh nguồn gốc và xác định chi phí hợp lệ khi tính thuế.
1.1. Trường hợp áp dụng với hộ kinh doanh
Hộ kinh doanh nộp thuế theo phương pháp kê khai phải thực hiện chế độ kế toán, hóa đơn, chứng từ. Hộ kinh doanh nộp thuế theo phương pháp khoán thì không bắt buộc lưu giữ hóa đơn đầu vào.
Tuy nhiên, phân bón thường được mua sỉ từ nhà phân phối hoặc nhà sản xuất nên không thuộc trường hợp được miễn hóa đơn như nông sản mua trực tiếp từ nông dân.
Nếu nhập phân bón số lượng lớn không có hóa đơn, hộ kinh doanh sẽ khó chứng minh nguồn gốc hàng hóa khi bị kiểm tra. Rủi ro có thể gồm xử phạt về hàng hóa không rõ nguồn gốc, tịch thu hàng hoặc bị nghi ngờ gian lận, trốn thuế.
Phân bón cũng là ngành nghề kinh doanh có điều kiện. Việc buôn bán cần có giấy chứng nhận đủ điều kiện buôn bán phân bón. Nếu vừa thiếu hóa đơn vừa thiếu giấy phép, mức độ rủi ro sẽ tăng.
1.2. Trường hợp áp dụng với doanh nghiệp
Với doanh nghiệp, rủi ro chính khi nhập phân bón không có hóa đơn có sao không nằm ở khoản chi được trừ khi tính thuế TNDN.
Khoản chi được trừ phải đáp ứng đủ điều kiện về hóa đơn, chứng từ. Với khoản chi từ 5 triệu đồng trở lên, phải có chứng từ thanh toán không dùng tiền mặt.
Một số trường hợp mua hàng không có hóa đơn vẫn được tính vào chi phí nếu thuộc nhóm ngoại lệ và có đầy đủ chứng từ. Tuy nhiên, phân bón mua từ đại lý hoặc nhà phân phối thường không thuộc nhóm này.
Nếu mua phân bón từ đối tượng phải xuất hóa đơn nhưng không có hóa đơn, khoản chi có thể bị loại, đồng thời doanh nghiệp có thể bị truy thu thuế TNDN và xử phạt theo mức độ vi phạm.
2. Các loại hóa đơn và chứng từ cần phân biệt
Khi mua phân bón, cần phân biệt hóa đơn GTGT, hóa đơn bán hàng, hóa đơn đầu vào và chứng từ thanh toán. Mỗi loại có chức năng khác nhau nhưng đều liên quan đến việc ghi nhận chi phí và nghĩa vụ thuế.
Các loại hóa đơn và chứng từ cần phân biệt
2.1. Hóa đơn bán hàng và hóa đơn GTGT
Hóa đơn bán hàng và hóa đơn GTGT đều có giá trị pháp lý và giá trị kê khai nhưng khác nhau về đối tượng sử dụng và nội dung thể hiện.
Hóa đơn GTGT được lập để ghi nhận giá trị hàng hóa, dịch vụ và phục vụ kê khai, nộp thuế GTGT. Loại hóa đơn này áp dụng cho tổ chức, cá nhân tính thuế theo phương pháp khấu trừ và có riêng dòng thuế suất, tiền thuế GTGT.
Doanh nghiệp mua hàng có hóa đơn GTGT có thể kê khai thuế đầu vào và sử dụng số thuế ghi trên hóa đơn để khấu trừ khi đáp ứng đủ điều kiện.
Hóa đơn bán hàng áp dụng cho tổ chức, cá nhân tính thuế GTGT theo phương pháp trực tiếp, phổ biến với hộ kinh doanh và cửa hàng nhỏ. Hóa đơn không có dòng thuế suất và tiền thuế GTGT riêng.
Cả hóa đơn GTGT và hóa đơn bán hàng đều có thể được ghi nhận vào chi phí khi tính thuế TNDN nếu hợp lý, hợp lệ và hợp pháp. Điểm khác biệt chủ yếu là khả năng khấu trừ thuế GTGT đầu vào.
2.2. Hóa đơn đầu vào và chứng từ thanh toán
Hóa đơn đầu vào và chứng từ thanh toán bổ sung cho nhau, không thể thay thế nhau. Hồ sơ đầu vào thường gồm hóa đơn cùng các chứng từ liên quan như phiếu thu, biên lai hoặc chứng từ thanh toán không dùng tiền mặt.
Chứng từ thanh toán không dùng tiền mặt chứng minh việc thanh toán qua ngân hàng hoặc các hình thức như chuyển khoản, thẻ và ví điện tử.
Theo Nghị định 320/2025/NĐ-CP, từ ngày 15/12/2025, khoản chi từ 5 triệu đồng trở lên khi tính chi phí được trừ thuế TNDN phải có chứng từ thanh toán không dùng tiền mặt.
Đối với khấu trừ thuế GTGT đầu vào, từ ngày 01/7/2025, mọi giao dịch mua hàng hóa, dịch vụ đều phải có chứng từ thanh toán không dùng tiền mặt để đủ điều kiện khấu trừ, trừ một số trường hợp đặc thù.
Nếu cùng một nhà cung cấp xuất nhiều hóa đơn trong ngày và tổng giá trị đạt mức phải thanh toán không dùng tiền mặt, vẫn phải áp dụng hình thức thanh toán này.
3. Quy trình kiểm tra và ghi nhận hóa đơn
Sau khi nhận hóa đơn, cần kiểm tra thông tin người bán, người mua, hàng hóa, số lượng, giá trị và ngày lập. Các nội dung này nên được đối chiếu với giao dịch và chứng từ thực tế.
3.1. Thông tin người bán và người mua
Theo Điều 10 Nghị định 123/2020/NĐ-CP, cần kiểm tra tên, địa chỉ, mã số thuế của người bán; tên, địa chỉ và mã số thuế của người mua nếu có.
Hóa đơn có chữ ký của người bán và người mua, trong đó hóa đơn điện tử sử dụng chữ ký số theo trường hợp áp dụng.
Một số trường hợp được ngoại lệ, chẳng hạn bán cho người tiêu dùng cá nhân không phải thể hiện tên, địa chỉ người mua. Với khách nước ngoài, địa chỉ có thể được thay bằng số hộ chiếu hoặc giấy tờ xuất nhập cảnh và quốc tịch.
Khi kiểm tra, cần đối chiếu mã số thuế, tên và địa chỉ người bán với thông tin đăng ký kinh doanh, đồng thời xác nhận đúng bên mua thực tế.
3.2. Tên hàng, số lượng, ngày lập và giá trị
Hóa đơn cần thể hiện tên, đơn vị tính, số lượng, đơn giá, thành tiền, thuế suất, tiền thuế và tổng tiền thanh toán.
Ngày lập hóa đơn phải đúng thời điểm theo Điều 9 Nghị định 123/2020/NĐ-CP. Khi kiểm tra, cần đối chiếu số lượng, đơn giá và thành tiền với hợp đồng, phiếu giao nhận và phiếu nhập kho.
Tổng tiền trên hóa đơn cũng cần khớp với chứng từ thanh toán để hạn chế sai lệch khi đối chiếu.
4. Cách lưu trữ chứng từ theo tháng hoặc quý
Chứng từ cần được lưu trữ đầy đủ, trung thực và nguyên vẹn. Chứng từ kế toán liên quan trực tiếp đến ghi sổ và lập báo cáo tài chính được lưu tối thiểu 10 năm.
Riêng hộ kinh doanh, cá nhân kinh doanh, tài liệu kế toán được lưu tối thiểu 5 năm. Hóa đơn thực hiện theo quy định pháp luật về thuế.
Nên lưu hồ sơ theo từng bộ giao dịch gồm hóa đơn, hợp đồng, biên bản giao nhận, chứng từ thanh toán và tài liệu đối chiếu nếu có.
Cách lưu trữ theo quý hoặc tháng
Có thể lập danh mục hồ sơ theo tháng, năm và đánh số để thuận tiện tra cứu. Với hồ sơ điện tử, cần bảo đảm file mở được, không lỗi, không thiếu trang và khớp với hồ sơ giấy.
Nếu hủy chứng từ khi chưa hết thời hạn lưu trữ hoặc tiêu hủy sai quy trình, có thể bị phạt từ 10–20 triệu đồng. Không lưu trữ hồ sơ tại trụ sở chính hoặc địa điểm hợp pháp có thể bị phạt từ 30–50 triệu đồng.
5. Nhập hàng không có hóa đơn có rủi ro gì?
Việc nhập phân bón không có hóa đơn có sao không cần được xem xét cả về nguồn gốc hàng hóa và khả năng đối chiếu tồn kho, doanh thu.
Đặc biệt, khi mua phân bón số lượng lớn từ nhà phân phối hoặc nhà sản xuất mà không có hóa đơn, việc chứng minh nguồn gốc và giải trình khi kiểm tra sẽ khó khăn hơn.
5.1. Rủi ro về nguồn gốc hàng hóa
Không có hóa đơn hoặc chứng từ hợp pháp, hàng hóa có thể bị xem là hàng không rõ nguồn gốc, xuất xứ khi cơ quan chức năng kiểm tra.
Theo Nghị định 98/2020/NĐ-CP, sửa đổi bởi Nghị định 24/2025/NĐ-CP, mức phạt có thể từ cảnh cáo hoặc 300.000–500.000 đồng với hàng dưới 1 triệu đồng đến 50–60 triệu đồng nếu giá trị hàng vi phạm lớn. Tùy trường hợp, tổng mức phạt có thể lên đến 100 triệu đồng.
Hàng hóa vi phạm có thể bị tịch thu. Nếu bị xác định là hàng nhập lậu, giả mạo xuất xứ hoặc gian lận thương mại nghiêm trọng, còn có nguy cơ bị truy cứu trách nhiệm hình sự.
Đối với hàng nhập khẩu, có thể phát sinh truy thu thuế nhập khẩu, thuế GTGT và nguy cơ đình chỉ hoạt động kinh doanh tạm thời nếu tái phạm.
5.2. Rủi ro khi đối chiếu tồn kho và doanh thu
Cơ quan thuế có thể sử dụng dữ liệu điện tử để đối chiếu đầu ra và đầu vào giữa người bán, người mua. Trường hợp bán ra nhiều nhưng mua vào gần như không có có thể là dấu hiệu nhập hàng không hóa đơn.
Doanh thu nội bộ không thống nhất với doanh thu kê khai cũng có thể trở thành dấu hiệu rủi ro về thuế và kế toán.
Tồn kho cao bất thường so với doanh thu cũng có thể khiến cơ quan thuế nghi ngờ kê khống chi phí, không kê khai đủ doanh thu hoặc nhập hàng không rõ nguồn gốc.
Cơ quan thuế có quyền kiểm tra thực tế, bao gồm kiểm kê tồn kho để đối chiếu với sổ sách và hóa đơn. Nếu phát hiện chênh lệch hoặc gian lận, có thể bị truy thu thuế và xử phạt.
6. Hóa đơn đầu vào từ SFARM hỗ trợ cửa hàng ra sao?
Xuất hóa đơn VAT đầy đủ, đúng thời hạn
Đối với những đơn hàng có yêu cầu hóa đơn VAT, SFARM hỗ trợ xuất hóa đơn đầy đủ và nhanh chóng. Điều này giúp cửa hàng thuận tiện hơn trong việc quản lý chứng từ và kiểm toán tài chính.
Giấy tờ chứng minh nguồn gốc sản phẩm rõ ràng
SFARM cung cấp đầy đủ giấy tờ chứng minh nguồn gốc, xuất xứ của sản phẩm. Nhờ đó, cửa hàng có cơ sở rõ ràng để kiểm tra thông tin sản phẩm và yên tâm hơn về chất lượng, tính an toàn khi nhập hàng.
Hỗ trợ Marketing cho đại lý
SFARM đồng hành, hỗ trợ đại lý với hệ thống hình ảnh, poster, nội dung marketing và tài liệu bán hàng sẵn có. Đồng thời, đội ngũ kỹ sư luôn hỗ trợ tư vấn kỹ thuật, giúp đại lý tự tin giải đáp thắc mắc của khách hàng, tư vấn đúng nhu cầu và nâng cao hiệu quả chốt đơn.
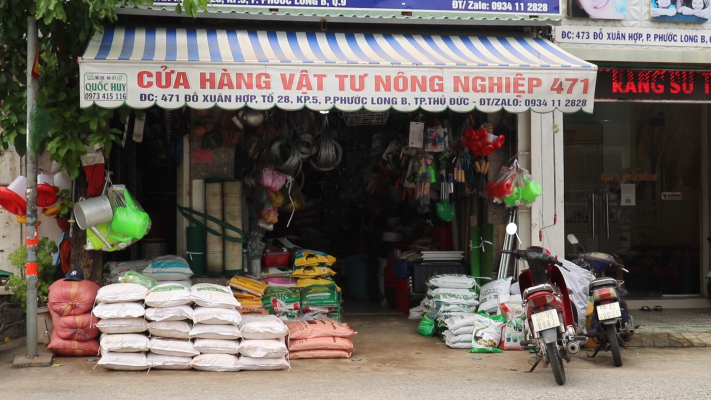
Nếu Anh/Chị đang có ý định mở hộ kinh doanh vật tư nông nghiệp (VTNN), có thể tham khảo nguồn hàng từ Đặng Gia Trang. Với vốn khởi điểm chỉ từ 1,5 triệu đồng, Anh/Chị có thể bắt đầu nhập hàng với đa dạng sản phẩm và VAT đầy đủ, rõ ràng. Danh mục hơn 22 sản phẩm, gồm phân hữu cơ, chế phẩm vi sinh, đất trồng và giá thể, phù hợp với nhiều nhu cầu kinh doanh.
7. Những hiểu lầm về VAT đầu vào cần tránh
Có hóa đơn không đồng nghĩa chắc chắn được khấu trừ VAT đầu vào. Việc khấu trừ còn phụ thuộc vào tính hợp lệ của hóa đơn, mục đích sử dụng và chứng từ thanh toán.
Xem thêm: VAT đầu vào có ý nghĩa gì với hộ kinh doanh vật tư nông nghiệp?
Hiểu lầm: Cứ có hóa đơn là được khấu trừ VAT đầu vào
Không đúng. Hóa đơn phải hợp lệ, phục vụ hoạt động sản xuất kinh doanh chịu thuế GTGT và có chứng từ thanh toán không dùng tiền mặt khi thuộc trường hợp phải có.
Nếu nhà cung cấp bị loại khỏi hệ thống thuế do gian lận, doanh nghiệp có thể mất quyền khấu trừ dù đã thanh toán đầy đủ.
Hiểu lầm: Thanh toán tiền mặt vẫn được khấu trừ nếu hóa đơn hợp lệ
Không đúng. Với hóa đơn có giá trị lớn hơn 5 triệu đồng, thanh toán tiền mặt khiến số thuế GTGT đầu vào tương ứng không được khấu trừ.
Hiểu lầm: Nhầm lẫn “không chịu thuế” với “thuế suất 0%”
Thuế suất 0% và không chịu thuế GTGT là hai trường hợp khác nhau. Hàng hóa, dịch vụ thuộc thuế suất 0% vẫn có thể được khấu trừ hoặc hoàn thuế GTGT đầu vào.
Ngược lại, hàng hóa, dịch vụ không chịu thuế GTGT thì không được khấu trừ VAT đầu vào.
Hiểu lầm: Mua nhiều hóa đơn nhỏ trong ngày thì không cần theo dõi ngưỡng
Nếu cùng một nhà cung cấp xuất nhiều hóa đơn trong ngày và tổng giá trị đạt mức phải thanh toán không dùng tiền mặt, vẫn phải áp dụng hình thức thanh toán này. Không thể tách nhỏ hóa đơn để né quy định.
Hiểu lầm: Mọi VAT đầu vào của tài sản, máy móc đều được khấu trừ
Không phải mọi tài sản, máy móc đều được khấu trừ VAT đầu vào. Một số tài sản, thiết bị đặc thù không được khấu trừ mà phải tính vào nguyên giá tài sản hoặc chi phí khi tính thuế TNDN.
Hiểu lầm: VAT đầu vào của chi phí không phục vụ kinh doanh vẫn khấu trừ được
VAT đầu vào từ hoạt động không phục vụ kinh doanh như chi phí cá nhân, quà tặng, tài trợ không được khấu trừ. Nếu không chứng minh được mục đích kinh doanh, cơ quan thuế có quyền từ chối khấu trừ.
Hiểu lầm: Kê khai sai kỳ không ảnh hưởng nhiều, sửa sau cũng được
Kê khai sai kỳ có thể ảnh hưởng đến quyền khấu trừ và số thuế GTGT được hoàn. Doanh nghiệp được kê khai bổ sung trong vòng 6 tháng kể từ kỳ phát sinh sai sót và trước khi cơ quan thuế công bố quyết định kiểm tra, thanh tra.
Hiểu lầm: Áp dụng thuế suất theo thói quen cũ, không cần cập nhật
Áp dụng thuế suất theo quy định cũ có thể dẫn đến kê khai hoặc xuất hóa đơn sai. Khi đó, VAT đầu vào bên mua cũng có thể bị sai và dễ bị loại khi quyết toán.
Để cập nhật thêm nhiều kiến thức hữu ích về thuế của hộ kinh doanh VTNN, đừng quên theo dõi SFARM BLOG. Nếu cần bổ sung dinh dưỡng cho đất trồng, đừng quên tham khảo các dòng phân bón của SFARM để cung cấp dinh dưỡng cho cây trồng.
SFARM – Đặng Gia Trang vinh hạnh là nhà cung cấp tin cậy các sản phẩm vật tư nông nghiệp theo hướng hữu cơ, sinh học của 1500 đại lý, cửa hàng trên toàn quốc. Mời quý khách liên hệ thông tin sau để đội ngũ SFARM có thể nhanh chóng hỗ trợ:
– Website: https://sfarm.vn/
– Hotline: 0902652099
– Zalo: CSKH SFARM – 0902652099
Xem thêm:Hướng dẫn xin giấy phép kinh doanh vật tư nông nghiệp từ A đến Z
